以下、島根銀行と山陰合同銀行の調査後、自分の考えをGeminiに伝えた時の会話を言語化したものです。
ビジネスにおける地方企業の戦略を見ていると、どうしても「結果論」の強さに翻弄されてしまいます。
例えば、地方銀行が地元を飛び出して大都市圏に進出し、業績を伸ばせば「攻めの経営が当たった」と持て囃される。一方で、もしそこで巨額の焦げ付きでも出そうものなら「なんで縮小する地元を固めずに背伸びしたのか」と総スカンを食らう。 逆に、じっと地元に留まっていれば、うまく行けば「地域密着の堅実経営」と褒められ、じわじわジリ貧になれば「縮小市場にしがみついている」と叩かれる。
外に出ても出なくても、それぞれの選択肢の先にはシビアな現実が待っている。経営者やプレイヤーがやっていることの本質は、結局のところ「勝率の高い方に賭けて、リソースを張り続ける」ことでしかなく、やっている最中は誰もが「これが正解かどうか分からない」という不確実な霧の中を進んでいます。
後から振り返ったときに「結果論として正しかったね」と言えるストーリーを、泥臭い試行錯誤の末にたまたま掴み取れるかどうかの連続なのだと改めて感じます。
「外に出れば勝ち」という単純な話ではない
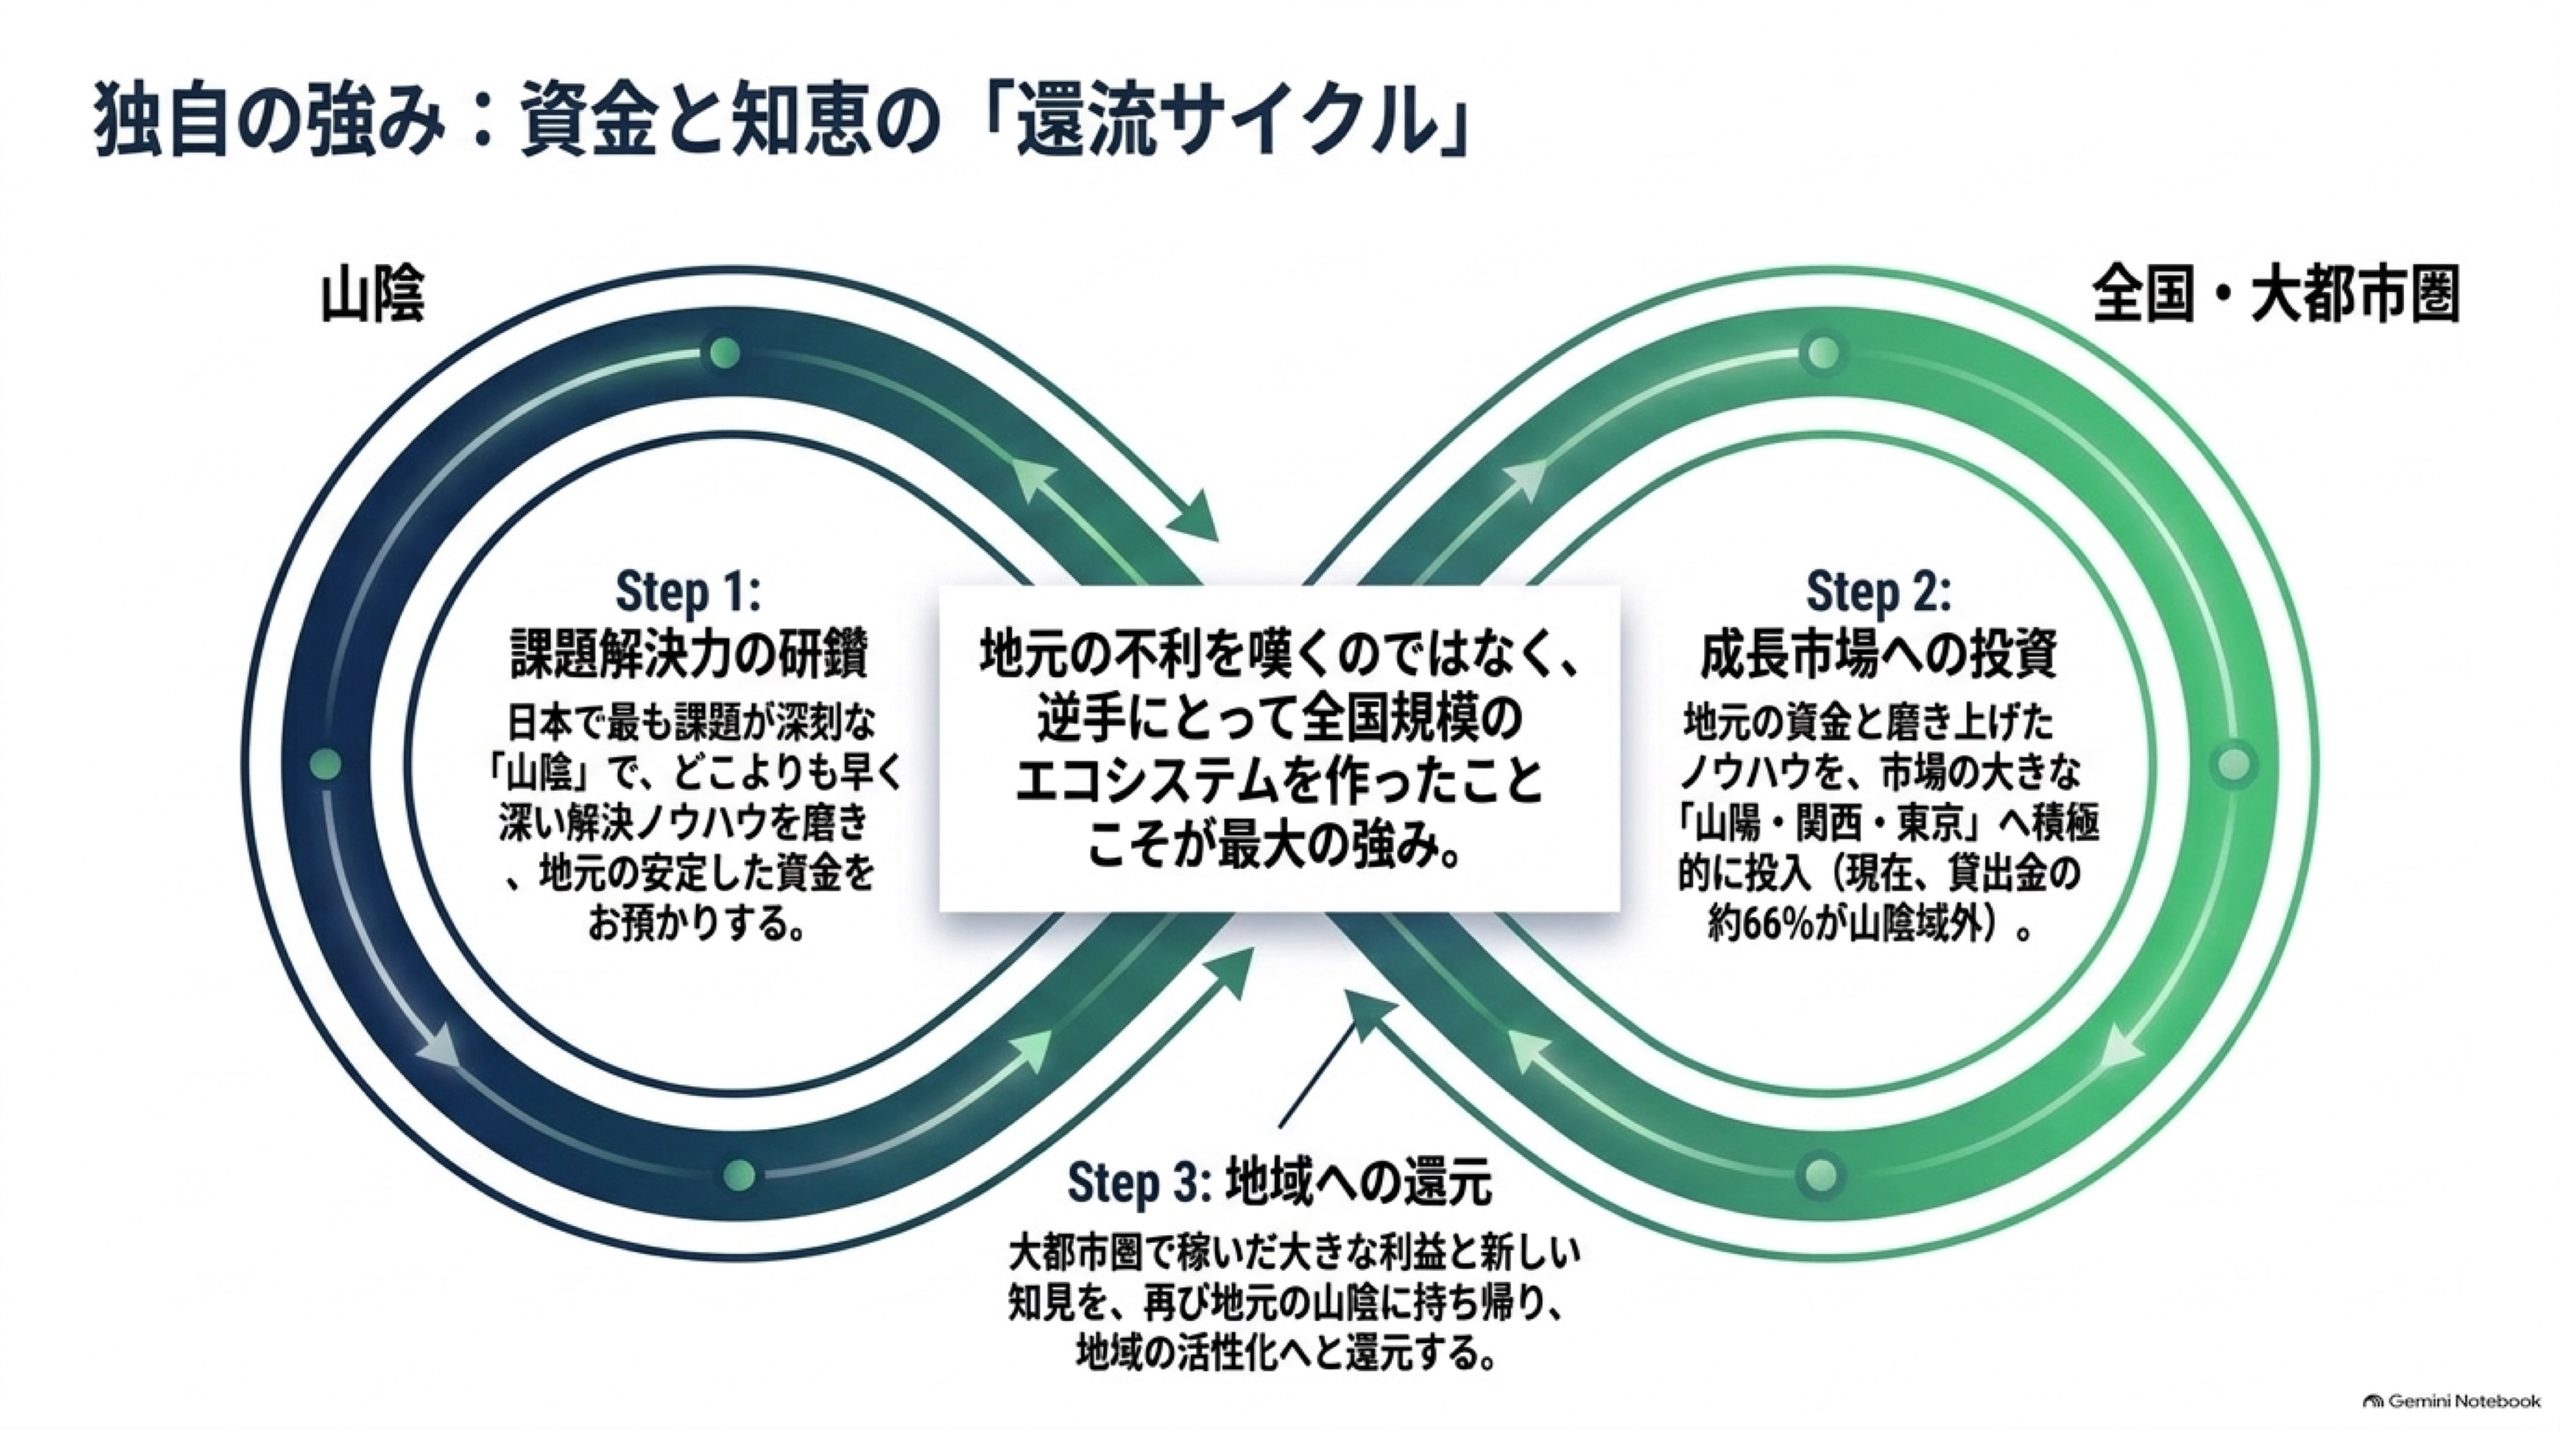
例えば、鳥取・島根という日本一人口の少ない地盤から東京や大阪、広島へと貸出を広げ、過去最高益を更新し続けている山陰合同銀行のケース。 一見すると「地元を飛び出して大都市圏のパイを取りに行ったから勝てた」という成功モデルに見えますが、話はそう単純ではありません。
外に出て失敗する地方銀行も数多く存在します。その罠は主に3つあります。
- アウェーの土俵で目利きが利かなくなる罠(十分な情報がないまま他行との金利競争に引きずられ、リスクの高い融資で自滅する)
- 調達コストの罠(もともとの預金基盤が弱いのに無理に外に出て、高い金利で資金を集めるハメになり、逆ザヤに陥る)
- コスト構造改革のセット逃し(「地元から逃げたい」という動機だけで外に出て、販管費だけを膨らませて自滅する)
山陰合同銀行がうまくいったのは、「外に出た」という方向そのものが正解だったというよりも、「山陰で圧倒的な低コスト預金基盤をガッチリ死守しながら、店舗統廃合や野村證券との提携で徹底的に内部コストを削り(OHR50%未満)、その浮いた原資を外に回した」という、極めて稀な条件の噛み合わせをやりきったからに他なりません。
経営のセンスや「確率を高める力」は後天的に身につくのか?
こうした不確実な中で「どっちに賭けるか」の精度を上げる力は、生まれ持ったセンスだけで決まるものではなく、後天的に鍛えていけるものです。具体的には、次の3つのプロセスをどれだけ回せるかにかかっている気がします。
- 「失敗の痛みを伴うデータ」の蓄積
若い頃や小さな案件での痛い失敗から得た「こういう前提のときは、こういうしっぺ返しが来る」というパターン認識(データベース)の量と質。 - 「偶然の成功」と「実力(必然)の成功」の言語化
結果の良し悪しに関わらず、「なぜこの確率に賭けたのか」「何が想定外だったのか」を徹底的に分解・言語化する解像度の高さ。 - 最悪のシナリオ(撤退戦)の事前設計
「絶対に勝つ」という妄想だけでなく、「もし外したらどうやって最小限の傷で撤退するか」をセットで計算しておくリスクヘッジの技術。
突き詰めると、ビジネスにおける「センス」や「見極めの良さ」とは、一発当てた打率の高さのことではなく、打席に立ち続けながら自分の意思決定のクセと確率のズレを死ぬほど修正し続けた結果の、生存戦略のアップデートなのだと思います。
「外に出るか、留まるか」の二者択一ではなく、自分たちの足元にあるリソースと、勝負をかける先の勝算のバランスをどう計算し尽くすか。
解のない方程式を解き続けるこの難しさと面白さは、銀行業界の広域戦略に限らず、あらゆるビジネスや個人のキャリアの選択においても、全く同じように当てはまるテーマなのだろうと感じます。
コメント